ULTIMO MOMENTO:
Alberto Ades analiza las perspectivas para 2027, el impacto de la incertidumbre electoral en las inversiones y los desafíos del programa económico.
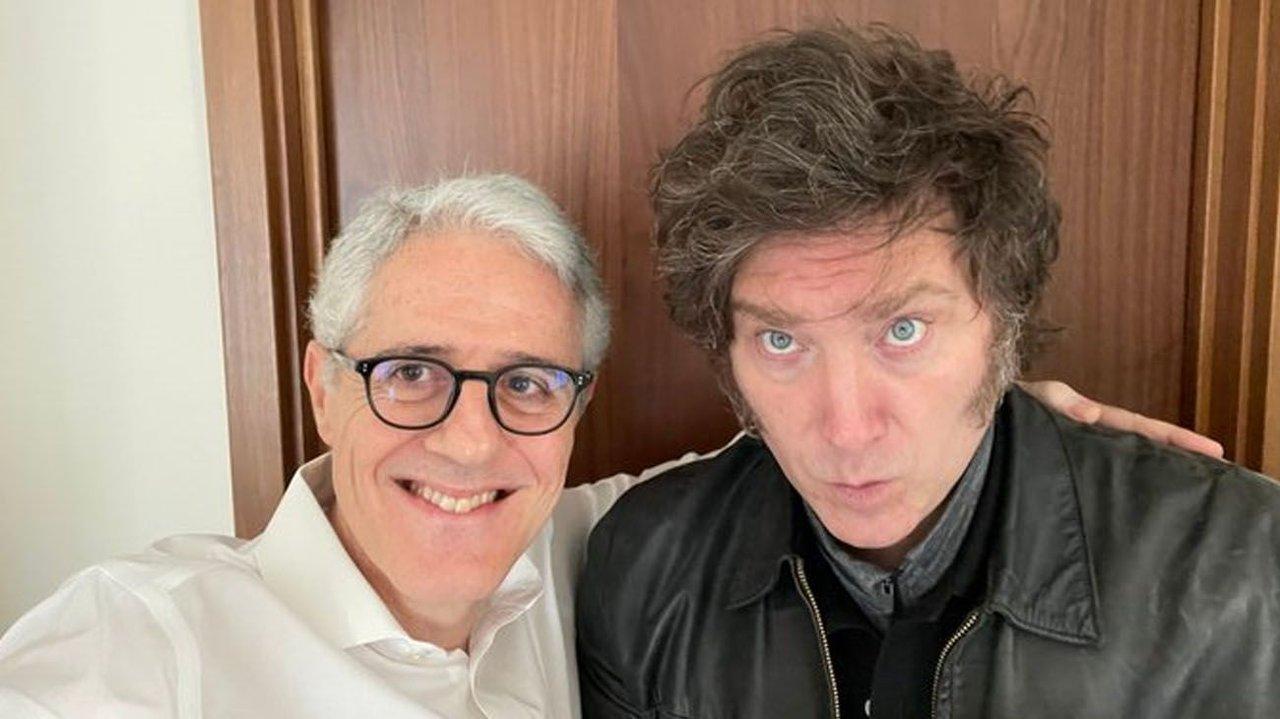
Buenos Aires, 8 de noviembre (NA) -- El economista Alberto Ades, cuya exposición ante el Gabinete por invitación de Javier Milei alimentó rumores sobre una posible salida de Luis Caputo, advirtió que la incertidumbre sobre la continuidad del programa económico frena decisiones de inversión de cara a 2027.
En una entrevista con la Agencia Noticias Argentinas, explicó que la posibilidad de un cambio de gobierno que restablezca el cepo y las retenciones lleva a algunos inversores a postergar decisiones hasta tener mayor claridad sobre el escenario electoral. “Pero sobre todo quieren saber si las reglas sobreviven a la elección”, sostuvo sobre lo que busca un inversor.
También te puede interesar:
Ades consideró que los grandes proyectos seguirán adelante, pero que otras inversiones probablemente aguarden las elecciones provinciales de mitad de año como primera señal del escenario político. Aunque destacó el equilibrio fiscal como el principal acierto del Gobierno, advirtió que “el mayor riesgo es llegar a la elección con una economía estancada”. Señaló que el crecimiento es escaso y desparejo y que la industria, la construcción y el comercio sufren un peso apreciado y tasas reales muy altas: “Por eso mucha gente no siente el éxito de la estabilización en el bolsillo”.
Sobre los salarios y el consumo, consideró que la inflación debería bajar hacia el 1% mensual para que los ingresos le ganen a los precios de manera sostenida. También planteó que una reducción del riesgo país hacia los 500 puntos permitiría recuperar el crédito y reactivar la inversión. “La energía y la minería traen dólares, pero dan poco empleo directo. Por eso no alcanzan para mover el mercado laboral”, señaló, y propuso bajar los impuestos que encarecen la contratación y el financiamiento.
A continuación, los principales tramos de la entrevista: - ¿Con qué fortalezas y debilidades llega la economía argentina a 2027, y cuál de ellas puede definir el rumbo del año? - Argentina llega a 2027 con la casa mucho más ordenada que en otros años electorales. Hay superávit fiscal, hay superávit comercial (más de US$ 21.000 millones en lo que va del año, con la energía aportando casi la mitad) y la inflación bajó de 211% a algo más de 30%. Eso no es menor. Hace tres años casi nadie lo hubiera creído posible. Veo, sin embargo, dos debilidades. La primera es la falta de acceso a los mercados internacionales para refinanciar los vencimientos de deuda. El año que viene hay que pagar más de US$ 23.000 millones en moneda extranjera, y con el riesgo país arriba de 900 puntos el mercado hoy no está abierto a tasas razonables. Además, con reservas netas que rondan los US$ 10.000 millones, el margen es chico. La segunda debilidad es el crecimiento, que además de ser escaso es desparejo. La economía entró en una recesión técnica este año, o sea, dos trimestres seguidos de caída de la actividad respecto del trimestre anterior. Crecen la energía, la minería y el campo, que generan dólares pero que, por ahora, emplean poca gente. La industria, la construcción y el comercio, que son los que dan más trabajo en términos relativos, sufren un peso apreciado y tasas reales activas muy altas. Por eso mucha gente no siente el éxito de la estabilización en el bolsillo. Lo que va a definir el 2027 es si el gobierno consigue refinanciar esos vencimientos antes de la elección sin sobresaltos y si la economía levanta velocidad.
- ¿Qué tendría que pasar en 2027 para que la estabilización se traduzca en una mejora concreta del empleo, los ingresos y el consumo? - Tienen que pasar dos cosas. La primera es que la inflación siga bajando, hacia el 1% mensual, porque ahí el salario le seguirá ganando a los precios de manera sostenida, y eso estimula el ingreso real, y de ahí el consumo y el empleo. La segunda es que baje el riesgo país, hacia los 500 puntos, para que vuelva el crédito a las empresas y a las familias, y para que se reactive la inversión. La energía y la minería traen dólares, pero dan poco empleo directo. Por eso no alcanzan para mover el mercado laboral. Ahí ayudaría bajar los impuestos que impactan al trabajo, pero también los que encarecen el crédito, en particular el IVA sobre los intereses e Ingresos Brutos de las provincias. Son impuestos absurdos, sobre una base ínfima, que pegan en una parte muy vulnerable de la cadena económica.
- ¿Dónde ve el principal riesgo para el programa económico y cuál es el mayor acierto? - El mayor acierto es el equilibrio fiscal. La Argentina tuvo inflación crónica porque el Tesoro gastaba más de lo que recaudaba y el Banco Central imprimía la diferencia. Cortar eso fue la condición para todo lo demás. Pero además de eso, son grandes éxitos la desregulación que encara Sturzenegger, la apertura comercial y nuestro realineamiento geopolítico junto a EE. UU. y Occidente. El mayor riesgo es llegar a la elección con una economía estancada. La estabilización todavía no se tradujo en crecimiento acelerado o parejo, y eso pesa en el ánimo de los votantes y de los inversores. En las últimas semanas, los activos argentinos operan a precios de liquidación. Los bonos de corta duración en dólares rinden más que los de Gabón, Ucrania o Mozambique, y eso no se explica por los fundamentos de la economía. Con este riesgo país, se dificulta la recuperación, porque a las empresas y al Tesoro les cuesta más refinanciar en el mercado, y las inversiones se retrasan. Creo que el gobierno está reaccionando de manera razonable. Tomó medidas para estimular el crédito en pesos y en dólares, y alivió la carga sobre las empresas: suspendió los embargos a las pymes y destrabó los créditos de IVA. Son pasos en la dirección correcta para que la actividad arranque. Pero además opino que debería aprovechar estos precios de remate en los bonos para hacer operaciones de manejo de pasivos. Hay una ganancia obvia en recomprar los bonos más cortos, los que amortizan entre 2027 y 2030 al menos. El Tesoro ya tiene parte de los recursos para pagarlos al vencimiento, o puede idear mecanismos para asegurarlos, y hoy los puede comprar a precio de remate. Cada dólar usado así cancela más deuda que se espera al vencimiento, achica los pagos de 2027 y le muestra al mercado que hay un plan para llegar a la elección sin sobresaltos.
- ¿Qué necesita demostrar la Argentina para que los inversores pasen de mirar oportunidades a concretar inversiones, y cuánto puede pesar la incertidumbre electoral? - El inversor quiere ver tres cosas. Que el país puede comprar dólares y acumular reservas propias, cosa que todavía no alcanzó del todo, porque aun después de comprar US$ 16.000 millones este año las netas siguen bajas. Que puede volver al mercado con una colocación grande a tasas normales. Y que hay libertad para girar dividendos y mover capital. Pero sobre todo quiere saber si las reglas sobreviven a la elección. El RIGI tiene una ventaja, porque lo defienden gobernadores de distintos partidos y las provincias mineras y petroleras tienen mucho peso en el Senado. Revertirlo no sería fácil. Las inversiones que dependen de reformas que todavía no pasaron por el Congreso son otra historia. La incertidumbre electoral pesa mucho. Las encuestas muestran un empate y en las últimas elecciones se equivocaron por entre 5 y 15 puntos. Cuando hay una probabilidad importante de un giro de 180 grados, de que vuelvan el cepo y las retenciones, esperar tiene valor. Los proyectos grandes van a seguir; el resto probablemente espere a ver las elecciones provinciales de mitad de año, que van a ser la primera señal en serio.
- ¿Qué otros factores políticos y económicos pueden condicionar a la Argentina en los próximos años? Miraría lo que pasó en Estados Unidos. Con los demócratas controlando las dos cámaras del Congreso, el swap de US$ 20.000 millones y el voto norteamericano en el FMI no van a estar bloqueados, pero van a estar, al menos, más vigilados. No creo que se corte el apoyo a Argentina, porque ese apoyo es una decisión estratégica de la administración, y además, para eso necesitarían superar un veto de Trump, pero es probable que la ayuda venga con más condiciones. Y las tasas en Estados Unidos siguen altas, así que para la Argentina financiarse en dólares a 10 años hoy cuesta cerca de 14%. Otro tema que se está subestimando es el provincial. La ley minera de San Juan, que fija metas de 80% de empleo local y 60% de compras a proveedores de la provincia, muestra que el próximo conflicto con las inversiones puede venir de las provincias más que de la Nación. Formalmente son objetivos con incentivos fiscales y no cupos obligatorios, pero el RIGI nacional exige apenas un 20% de compre argentino, y esa diferencia es una fuente potencial de litigios justo en el sector que más inversión está atrayendo. Finalmente, está la agenda de reformas. Las jubilaciones explican casi la mitad del gasto primario, y el régimen de coparticipación sigue siendo el de una ley transitoria de 1988: la Constitución de 1994 ordenó reemplazarlo antes de 1996, pero nunca se hizo, porque cualquier provincia puede bloquearlo. 2028, el primer año sin elecciones nacionales del próximo mandato, va a ser la ventana para avanzar.
Agencia NA
FUENTE:AGENCIA NOTICIAS ARGENTINAS